财务小王
申税小微,我们企业是小规模纳税人。我听说新版增值税申报表填报应纳税额减征额发生了重要变化,对于我们小规模纳税人来说有什么需要注意的吗?
来啦,请听申税小微给您解说。其实,新表除《增值税及附加税费申报表附列资料(三)》外,不再区分一般纳税人和小规模纳税人表单,试点纳税人均使用新版申报表申报增值税。简单来说,增值税一般纳税人和小规模纳税人实现了一套表单、共享主表。
接下来,申税小微将为您总结申报减征增值税销售额的注意点,并且结合案例带您轻松掌握~
申税小微
01
填表说明
《增值税及附加税费申报表主表》第0B11行“应纳税额减征额”:填写纳税人本期按规定减征的增值税应纳税额。按表中所列公式计算填写。按规定征收率对应减征的增值税应纳税额,不填写在本栏。本期减征额不足抵减部分按规定准予结转扣减的,结转下期继续抵减。
敲黑板,划重点啦!按规定征收率对应减征的增值税应纳税额不再填写主表第0B11行。
02
申报差异
填报减征增值税销售额要注意,减征项目的类型不同,主表填写规则也有所不同,一起来看要点总结!
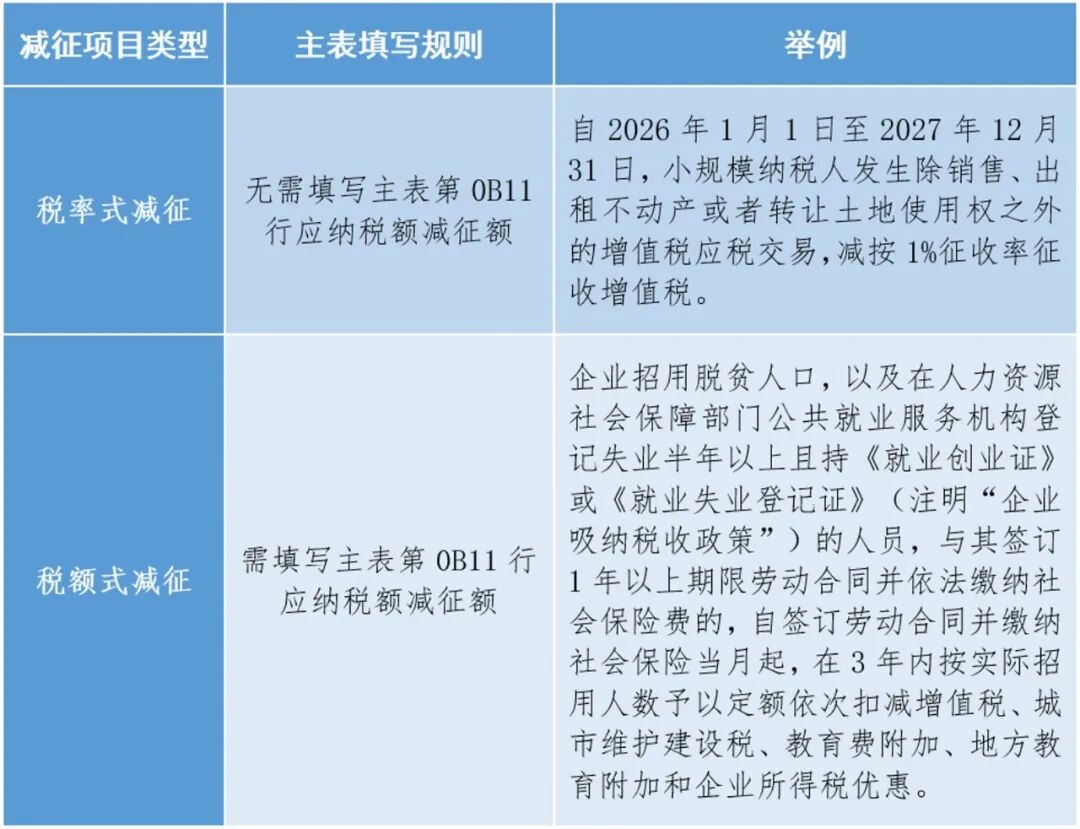
03
案例分析
具体如何申报?两个案例带您理清!
案例1
A企业是批发零售业小规模纳税人,2026年二季度销售商品取得含税销售收入50.5万元。其中,30.3万元销售收入已开具增值税普通发票,其余销售收入未开具发票。
1.填写《附列资料(一)附1 未开具发票销售情况明细》对应征收率的行次中填写“本期未开具发票正数销售额”。填写完毕后,数据自动带入《增值税及附加税费申报表附列资料(一)》(本期销售情况明细表)。
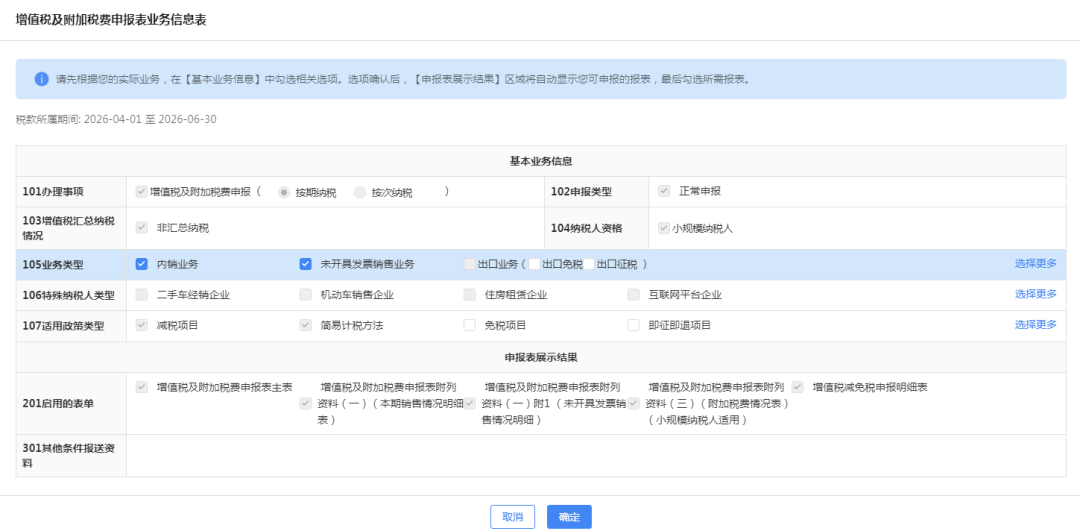
提示:未开具发票的增值税销售收入需将价款按照下列销售额计算公式换算为不含税销售额,销售额=含税销售额÷(1+规定征收率)。并在《增值税及附加税费申报表业务信息表》105业务类型中确认勾选“未开具发票销售业务”。
2.填写《增值税及附加税费申报表附列资料(一)》(本期销售情况明细表)中的“二、简易计税方法计税”一般项目“3%征收率减按1%”栏次,“开具其他发票”“销售额”列和“销项(应纳)税额”列分别填写“300000”、“3000”。系统根据本期开具发票情况自动预填。
3.填写《增值税减免税申报明细表》“一、减税项目”部分,按照实际情况选择相应的减税性质代码及名称,并填写“本期发生额”和“本期实际抵减税额”。系统自动预填相关数据。
4.确认系统预填的《增值税及附加税费申报表附列资料(三)附加税费情况表(小规模纳税人适用)》。
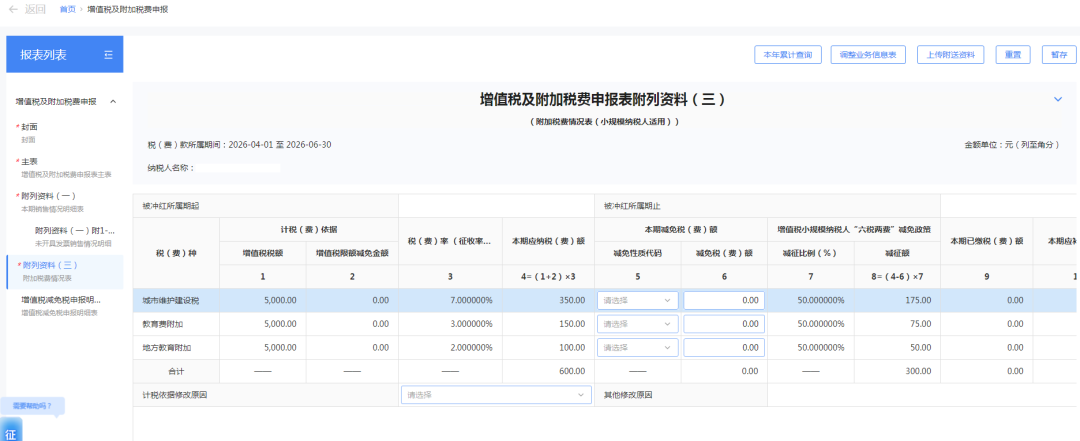
提示:按规定征收率对应减征的增值税应纳税额不再填报主表第0B11行“应纳税额减征额”。
案例2
上海B企业是增值税一般纳税人。2026 年8月,该企业新招用 1 名脱贫人口并与其签订期限 1 年以上的劳动合同,当月起依法为该职工按月缴纳社会保险费。根据政策规定该企业当月可申报减征增值税650元。
1.在《增值税及附加税费申报表业务信息表》107适用政策类型中确认勾选“减税项目”。
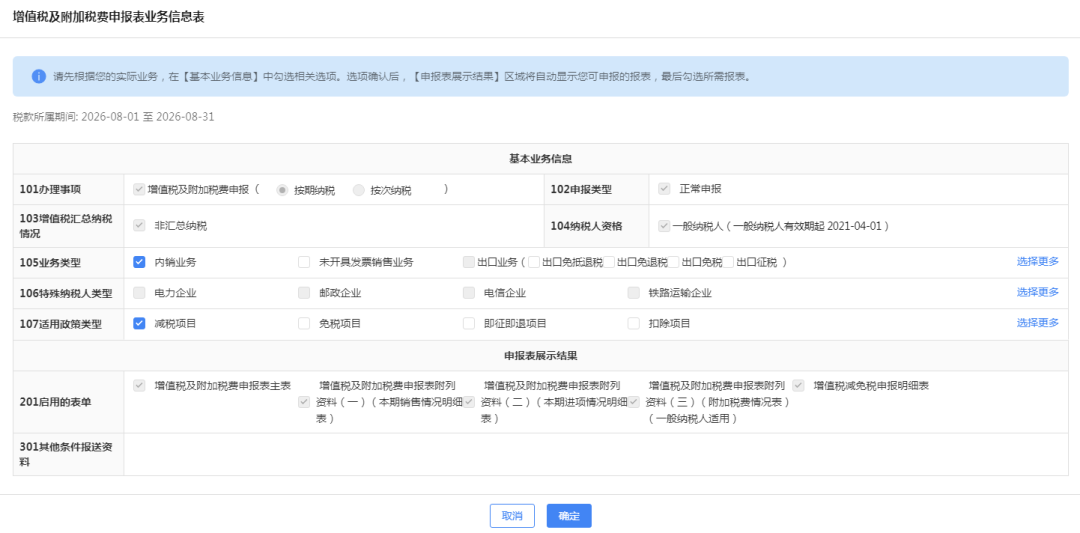
2.填写《增值税减免税申报明细表》的“一、减税项目”部分,按照实际情况选择相应的减税性质代码及名称,并填写“本期发生额”和“本期实际抵减税额”。
3.填写《增值税及附加税费申报表》主表第0B11行“应纳税额减征额”,系统自动归集填写。
申税小微温馨提示,申报享受减免之前需要先完成重点群体信息采集哦!
提示:纳税人享受税额式减征,系统会自动同步至主表第0B11行“应纳税额减征额”。
更多
长按或扫描左侧二维码进入上海税务“2026增值税申报表”专栏,获取更多新版增值税申报表相关内容。
供稿:陈正耀 周睿
制作:张博瑄